admin

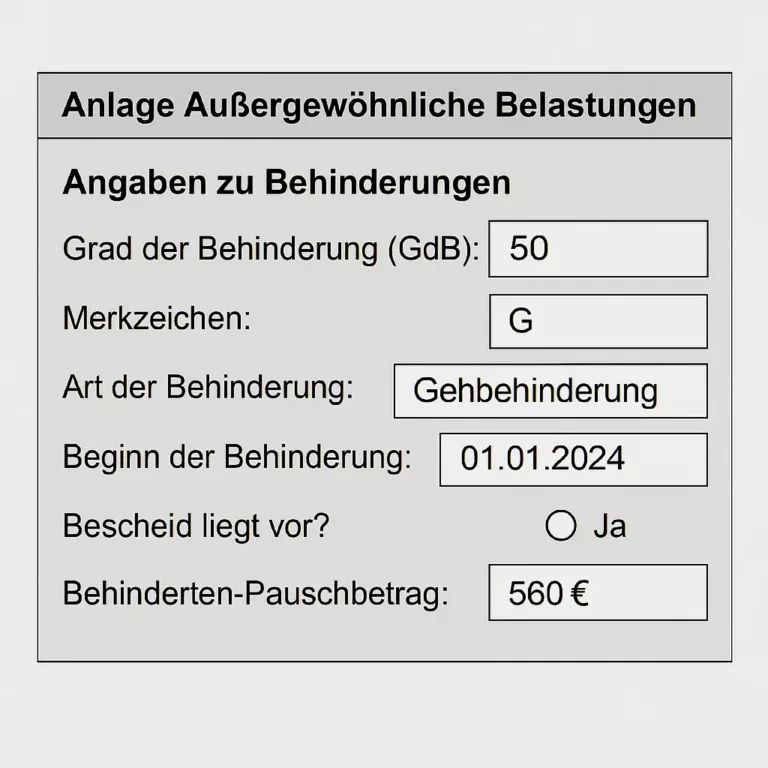
Eine Behinderung kann zusätzliche Aufwendungen verursachen. Der Behinderten-Pauschbetrag vereinfacht die steuerliche Berücksichtigung bestimmter regelmäßig wiederkehrender Kosten. Die früher hier behauptete erneute allgemeine Erhöhung für 2025 wurde berichtigt.
Der Behinderten-Pauschbetrag verringert bei erfüllten Voraussetzungen das zu versteuernde Einkommen. Er wird nicht in gleicher Höhe ausgezahlt. Bei einem festgestellten GdB von mindestens 20 gelten die Beträge des § 33b EStG. Für hilflose, blinde oder taubblinde Menschen beträgt der erhöhte Pauschbetrag 7.400 Euro anstelle des GdB-abhängigen Betrags; Gehörlosigkeit allein genügt dafür nicht.
Die Beträge im Überblick
| Festgestellter GdB | Jährlicher Pauschbetrag |
|---|---|
| 20 | 384 € |
| 30 | 620 € |
| 40 | 860 € |
| 50 | 1.140 € |
| 60 | 1.440 € |
| 70 | 1.780 € |
| 80 | 2.120 € |
| 90 | 2.460 € |
| 100 | 2.840 € |
Welche Kosten sind erfasst?
Das Gesetz nennt insbesondere Hilfe bei gewöhnlichen Verrichtungen des Alltags, Pflege und erhöhten Wäschebedarf. Die damit abgegoltenen Aufwendungen dürfen nicht zusätzlich als tatsächliche Kosten angesetzt werden. Andere außergewöhnliche Belastungen werden gesondert geprüft; nicht sämtliche Hilfsmittel-, Behandlungs- oder Fahrtkosten sind mit einer einzigen Pauschale gleichzusetzen.
Anspruch belegen, Ausgaben nicht einzeln auflisten
Für die pauschal erfassten Kosten sind keine einzelnen Quittungen erforderlich. Die Voraussetzungen der Behinderung müssen jedoch nachgewiesen werden. Eine Steuerentlastung entsteht nur entsprechend der persönlichen steuerlichen Situation.
Quellen und redaktioneller Stand
Redaktionell überarbeitet am 21. Oktober 2026.
Von Joachim · Über den Autor und den privaten Blog. Persönliche Erfahrungen und allgemeine Informationen ersetzen keine individuelle fachliche Beratung.
Über den Autor